El 24 de julio de 2026 entró en vigor el nuevo arancel por trabajo forzoso: 10% adicional sobre las mercancías mexicanas que ingresan a Estados Unidos. Dicho así, la noticia suena a golpe directo al costo de exportar. La realidad es más matizada y, al mismo tiempo, más exigente: la mayor parte del comercio mexicano no paga ese arancel, pero solo si cada embarque llega correctamente documentado. La diferencia entre pagar y no pagar dejó de ser una cuestión de país y pasó a ser una cuestión de expediente.
En pocas palabras: Estados Unidos impuso un arancel de 10% a México bajo la Sección 301, por considerar que el país no aplica de manera suficientemente efectiva la prohibición de importar bienes hechos con trabajo forzoso. Las mercancías que entran libres de arancel al amparo del T-MEC quedan excluidas de ese gravamen, y eso cubre alrededor del 85% de las exportaciones mexicanas. La clave está en el verbo: no basta con que la mercancía pudiera calificar; hay que reclamar el trato preferencial y sostenerlo con una certificación de origen válida.
Qué cambió con el arancel por trabajo forzoso el 24 de julio de 2026
La Oficina del Representante Comercial de Estados Unidos (USTR) cerró 60 investigaciones abiertas en marzo de 2026 sobre la falta de imposición o aplicación efectiva de prohibiciones al comercio de bienes producidos con trabajo forzoso. El resultado fue un arancel adicional para todas esas economías: 10% para los países que ya cuentan con una prohibición, un régimen parcial o un compromiso asumido en un acuerdo de comercio recíproco, y 12.5% para el resto. México quedó en el primer grupo.
La medida aplica a la mercancía declarada a consumo a partir de las 12:01 a. m., hora del este, del 24 de julio de 2026. Es un arancel por país, no por sector: alcanza a todos los productos de la economía investigada salvo las exenciones listadas en los anexos de la resolución.
Ahora bien, para México el efecto práctico fue menor de lo que sugería el titular. Este 10% sustituyó al que ya se aplicaba bajo la Sección 122, cuya vigencia vencía justamente ese día. Cambió el fundamento legal, no la tasa. La Secretaría de Economía lo resumió así en su comunicado:
"Uno sustituye al otro, por lo que el trato arancelario se mantiene." Según la dependencia, alrededor del 85% de las exportaciones mexicanas a Estados Unidos continúa ingresando con arancel cero al estar amparado por el T-MEC.
Hay una diferencia de fondo entre ambos instrumentos que conviene no perder de vista: la Sección 122 tenía una vigencia limitada por ley. La Sección 301 no tiene un plazo fijo de vencimiento. Lo que era temporal se volvió indefinido.
La exención existe, pero no se aplica sola
Aquí está el punto que más se malinterpreta. La resolución estadounidense exenta del arancel a las mercancías de México y Canadá que ingresan libres de arancel bajo el T-MEC. El texto es preciso en un matiz que cambia todo: ser elegible para un programa preferencial no protege por sí mismo a la mercancía. Lo que la protege es que el trato preferencial se haya reclamado efectivamente en la entrada.
Elegible no es lo mismo que exento
Durante años, muchos exportadores mexicanos no se molestaron en certificar el origen de sus productos por una razón sencilla: el arancel de nación más favorecida para esa fracción ya era cero, así que reclamar la preferencia del tratado no cambiaba nada en el pago. Era papeleo sin beneficio inmediato.
Ese cálculo se invirtió. Hoy, una mercancía que califica como originaria pero que entra sin reclamar el trato preferencial del T-MEC se enfrenta al 10%, aunque técnicamente hubiera podido evitarlo. El costo de no certificar dejó de ser cero.
La certificación de origen: nueve elementos que deciden
El T-MEC opera bajo un esquema de autocertificación. No hay que acudir ante ninguna autoridad ni llenar un formato oficial: la certificación puede emitirse en la factura o en cualquier documento comercial, siempre que contenga los nueve elementos mínimos del Anexo 5-A del tratado. Puede llenarla el exportador, el productor o el importador.
Esos elementos son: quién certifica (exportador, productor o importador), los datos del certificador, del exportador, del productor y del importador, la descripción y clasificación arancelaria de la mercancía a seis dígitos del Sistema Armonizado, el criterio de origen conforme al artículo 4.2, el periodo que ampara y, finalmente, la firma y la fecha.
Tres detalles de la letra chica que en la práctica deciden operaciones:
- La certificación tiene vigencia de cuatro años desde su emisión, y puede amparar un solo embarque o múltiples embarques de mercancías idénticas dentro de un periodo que no exceda doce meses. Bien planeada, una certificación anual cubre toda la operación recurrente.
- Un error en la clasificación arancelaria a seis dígitos puede invalidar el documento completo. No es un dato administrativo: es el dato del que cuelga el criterio de origen.
- Una certificación válida no puede rechazarse por errores menores. Si la autoridad la considera ilegible o mal llenada, corre un plazo de cinco días hábiles para corregirla y volverla a presentar. Conocer ese plazo evita perder la preferencia por una omisión formal.
Emitir una certificación sin tener el expediente técnico que la respalde es una práctica de alto riesgo: quien firma asume la responsabilidad legal de lo declarado y debe poder sostenerlo en una visita de verificación. Por eso la coordinación con quien opera el despacho aduanal y con el área de consultoría legal debe ocurrir antes de emitir el documento, no cuando llega el requerimiento.
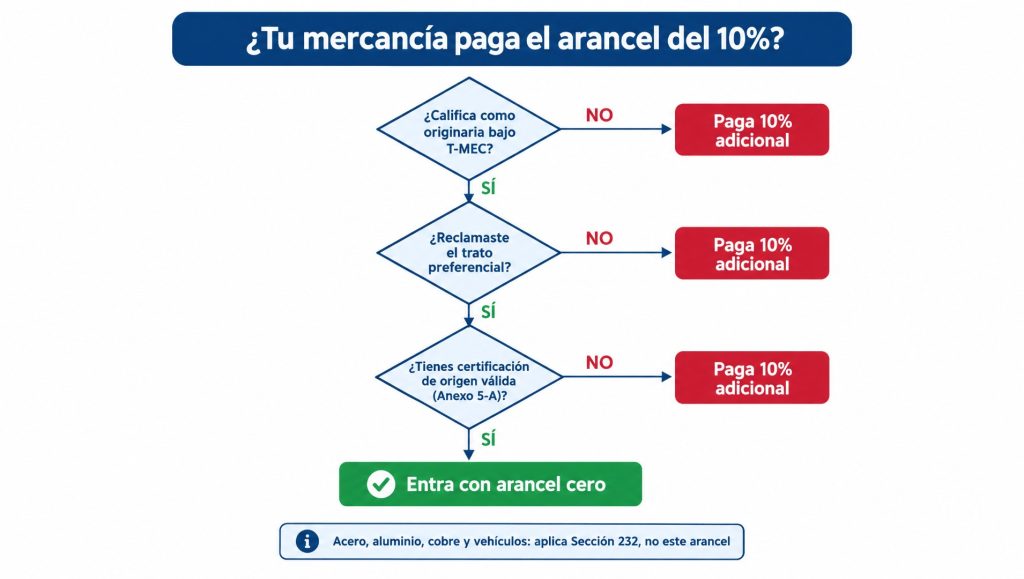
Árbol de decisión para saber si una mercancía mexicana paga el arancel adicional del 10% de la Sección 301 o entra libre bajo el T-MEC
Lo que la exención del T-MEC no cubre
Conviene ser claro sobre los límites, porque aquí es donde surgen las sorpresas de costo.
Las medidas de la Sección 232 siguen su propio camino. El acero, el aluminio y el cobre pagan aranceles de hasta 50% sobre el valor aduanal, y los vehículos 25%, con independencia de que la mercancía cumpla con el tratado. Esos productos quedan fuera del arancel por trabajo forzoso, pero no porque estén exentos de todo: es que ya tributan bajo otro esquema. Para quien mueve productos de acero, el cálculo de costos se hace sobre la Sección 232, no sobre la 301.
Lo que no califica como originario, paga. Ese 15% restante de las exportaciones mexicanas que no cumple reglas de origen enfrenta el 10% adicional. En muchos casos no se trata de productos ajenos al tratado, sino de mercancía que podría calificar y no lo acredita: insumos de terceros países mal documentados, contenido regional que nadie volvió a calcular tras un cambio de proveedor, o certificaciones vencidas que se siguieron usando por inercia.
El segundo frente: tu cadena de suministro
Sería un error leer esta medida solo como un asunto arancelario. El fundamento de la Sección 301 es el trabajo forzoso, y ese mismo tema tiene un brazo de control mucho más agresivo en la frontera.
El 9 de junio de 2026, la autoridad aduanera estadounidense (CBP) publicó una guía operativa consolidada para importadores que reúne los tres instrumentos con los que bloquea mercancía por trabajo forzoso: la prohibición general de la sección 1307 del título 19, la ley UFLPA sobre la región de Xinjiang y las disposiciones de la CAATSA. La guía es explícita en algo que vale la pena subrayar: el énfasis está en la debida diligencia antes de importar, no en reaccionar cuando el contenedor ya está detenido.
El mecanismo es duro. Si la autoridad sospecha que un embarque contiene insumos de origen restringido, lo detiene, y corresponde al importador demostrar con evidencia clara y convincente que la mercancía no se produjo con trabajo forzoso. El plazo para reunir y presentar esa evidencia se cuenta en días, no en semanas, y la carga de la prueba recae completamente en quien importa.
Los sectores con mayor exposición son los que integran componentes de varios países: textil, química y electrónica. Una empresa mexicana que ensambla con insumos asiáticos puede cumplir perfectamente las reglas de origen del T-MEC y, aun así, enfrentar una detención por el origen de un componente. Son dos revisiones distintas sobre el mismo embarque.
Qué revisar ahora
Una lista corta, en orden de urgencia:
- Verificar que se está reclamando el trato preferencial. Suena elemental, pero es el hallazgo más frecuente: mercancía originaria entrando sin invocar el T-MEC porque históricamente no hacía falta.
- Revisar vigencias. Certificaciones emitidas hace más de cuatro años, o periodos globales que ya expiraron, dejan operaciones descubiertas sin que nadie lo note.
- Recalcular el origen tras cambios de proveedor. Un cambio de insumo puede mover el contenido regional por debajo del umbral sin que se emita una nueva certificación.
- Validar la clasificación arancelaria a seis dígitos contra el criterio de origen declarado. Es el error que invalida documentos completos.
- Mapear el origen real de los insumos críticos y conservar la documentación que lo acredita. Esto ya no es solo para origen: es lo que se pide en una detención por trabajo forzoso.
- Conservar el expediente cinco años. Es el plazo mínimo de resguardo para la documentación de importación.
Un último punto que hoy pesa más que antes: operar con una agencia certificada como Operador Económico Autorizado (OEA) ante el SAT implica procesos de seguridad, control documental y trazabilidad ya validados por la autoridad. En un entorno donde la exigencia se desplazó del producto hacia el expediente, tener ese control documentado deja de ser un diferenciador y se vuelve infraestructura básica para exportar.
Preguntas frecuentes
¿El arancel del 10% aplica a todas las exportaciones mexicanas a Estados Unidos?
No. Las mercancías que ingresan libres de arancel al amparo del T-MEC quedan excluidas. Según la Secretaría de Economía, eso representa alrededor del 85% de las exportaciones mexicanas. El 10% alcanza a lo que no acredita reglas de origen.
Si mi producto califica como originario, ¿estoy automáticamente exento?
No. La exención aplica a la mercancía que efectivamente entra libre de arancel bajo el tratado. Ser elegible no basta: hay que reclamar el trato preferencial y respaldarlo con una certificación de origen válida conforme al Anexo 5-A.
¿Qué debe contener la certificación de origen del T-MEC?
Los nueve elementos mínimos del Anexo 5-A: quién certifica, datos del certificador, exportador, productor e importador, descripción y clasificación arancelaria a seis dígitos, criterio de origen, periodo que ampara, firma y fecha. No requiere formato oficial y puede ir en la factura.
¿El acero y el aluminio pagan este 10% adicional?
No bajo la Sección 301. Esos productos están sujetos a las medidas de la Sección 232, con aranceles de hasta 50% sobre el valor aduanal, que aplican aunque la mercancía cumpla con el T-MEC.
¿Por cuánto tiempo estará vigente este arancel?
No tiene un plazo fijo. A diferencia de la Sección 122, que tenía vigencia limitada por ley, las medidas bajo la Sección 301 no vencen automáticamente y permanecen hasta que la autoridad estadounidense determine lo contrario.
El cambio de fondo no está en la tasa, que para México se mantuvo igual. Está en que el margen para operar sin documentación impecable se cerró. Antes, un expediente incompleto era una observación administrativa; hoy es un 10% sobre el valor de la factura. Las empresas que ya tenían orden en sus certificaciones apenas notaron el 24 de julio. Las demás lo van a notar embarque por embarque.
Fuentes
- Office of the United States Trade Representative. Notice of Action — Section 301 Forced Labor Investigations (23 de julio de 2026).
- Federal Register. Notice of Actions in Section 301 Investigations, dockets USTR-2026-0265 y USTR-2026-0266.
- USTR. USTR Makes Findings and Proposes Action in 60 Section 301 Investigations (2 de junio de 2026).
- Secretaría de Economía. México trabajará con Estados Unidos y presentará argumentos ante la propuesta de USTR.
- Gobierno de México. T-MEC, Capítulo 5: Procedimientos de Origen y Anexo 5-A.
- U.S. Customs and Border Protection. Forced Labor Enforcement Operational Guidance for Importers (9 de junio de 2026) y Forced Labor Compliance.
- SAT. Beneficios del registro en el Esquema de Certificación de Empresas (OEA).